Klarna : gérez votre argent

- 9.94K Avis
- 4,6
- Téléchargements
- 50 000 000+
Notre avis sur Klarna : gérez votre argent de Appgk
Quand je choisis une application financière, je veux pouvoir retrouver une information sans fouiller plusieurs menus, et comprendre clairement ce que chaque action va faire. Klarna : gérez votre argent réunit des fonctions liées à l’argent, au rangement de cartes de fidélité et à la Carte Klarna. Cette combinaison peut éviter quelques changements d’application, mais elle ne remplace pas automatiquement ma banque ni un outil conçu pour suivre chaque dépense. À mes yeux, son intérêt dépend surtout de mes habitudes et de la facilité avec laquelle je distingue ses différents usages.
Un premier essai sans pression
Je ne commencerais pas par déplacer toute ma routine financière dans une nouvelle application. Je prendrais plutôt quelques minutes pour repérer les rubriques, puis je testerais une tâche simple que je fais souvent, comme retrouver une carte de fidélité. Ensuite, je vérifierais séparément où se trouvent les fonctions liées à l’argent. Cette approche permet de juger la navigation sans se sentir obligé d’adopter chaque outil proposé.
Ce petit essai aide aussi à répondre à une question pratique : est-ce que la centralisation me fait vraiment gagner du temps, ou est-ce qu’elle ajoute une étape à des gestes déjà maîtrisés dans ma banque ? Si je dois accomplir une opération financière importante, je garderais l’habitude de lire l’écran attentivement et de confirmer que je suis dans la bonne rubrique. Une interface regroupée est commode, mais elle ne dispense pas de vérifier ce que l’on fait.
Une navigation à évaluer selon ses besoins
Retrouver les fonctions sans se perdre
Je vois l’application comme un point d’accès à plusieurs usages financiers plutôt que comme un simple portefeuille de paiement. Klarna Bank AB (publ), son développeur, associe la gestion de l’argent au rangement des cartes de fidélité et à la découverte de sa carte. Cette combinaison est pratique si je préfère éviter de passer d’un service à l’autre pour des tâches courantes. En revanche, elle demande de distinguer mentalement les fonctions : consulter ou gérer son argent n’est pas la même chose que retrouver une carte de magasin.
Pour une personne qui découvre l’application, je conseille de commencer par identifier les rubriques qu’elle compte réellement utiliser, puis de laisser de côté le reste jusqu’à en avoir besoin. C’est une façon simple de réduire la charge de navigation dans une app qui rassemble plusieurs sujets. Je vérifierais aussi, avant de m’y fier en déplacement, que je sais retrouver rapidement la fonction utile depuis l’écran d’accueil et que je ne confonds pas la carte Klarna avec une carte de fidélité enregistrée.
Cette organisation peut convenir à quelqu’un qui veut un seul endroit pour des gestes réguliers, mais l’application n’est pas nécessairement le meilleur choix pour une personne qui attend avant tout une vue exhaustive de ses comptes ou un outil de budget très détaillé. Pour ce type de besoin, l’application bancaire habituelle ou un service spécialisé, déjà organisé autour des dépenses et des catégories, peut être plus direct. Klarna a davantage de sens si ses fonctions réunies correspondent à des habitudes concrètes.
Lisibilité et confort de lecture
La lisibilité ne se résume pas à la taille du texte : dans une application financière, je veux aussi pouvoir reconnaître les fonctions sans interpréter des formulations ambiguës. Une interface qui rassemble argent, fidélité et carte demande des repères cohérents. Si je dois chercher longtemps pour savoir si une action concerne un achat, une carte enregistrée ou un autre service, le gain de centralisation perd de son intérêt. J’évaluerais donc le confort de lecture en accomplissant des tâches précises, plutôt qu’en jugeant uniquement l’apparence générale.
Unknown
Voir toutes les actualités
Asphalt 8 face aux coupures : le jeu reprend-il vraiment la course ?
Google Wallet : une communauté faite de gestes partagés, pas de publications
Comment Lidl Plus Réinvente le Shopping grâce à l'Intégration Stratégique des Applications
StarMaker : Transformez Votre Salon en Scène de Karaoké
Score! Hero : L'Essence du Football sur Mobile
Dominez Hero Wars: Alliance avec nos astuces de pro
Un bon test consiste à ouvrir l’app dans un moment calme, puis à retrouver une carte de fidélité et à repérer séparément les fonctions liées à l’argent. Si je peux refaire ces gestes quelques jours plus tard sans tâtonner, l’organisation me convient. Si les libellés ou les transitions restent difficiles à distinguer, mieux vaut conserver ses cartes dans l’outil que l’on maîtrise déjà et continuer à gérer ses finances avec sa banque. Cette vérification personnelle compte davantage que la promesse d’avoir tout au même endroit.
Un usage de fidélité qui peut éviter des détours
Le rangement des cartes de fidélité est l’un des usages les plus concrets pour une personne qui en possède plusieurs et oublie régulièrement de les présenter. Au lieu de chercher une carte dans un portefeuille physique, je peux prendre l’habitude de vérifier l’application avant de passer en caisse. Le bénéfice est modeste mais réel : il s’agit surtout de réduire les recherches de dernière minute. Pour que cette habitude fonctionne, il faut toutefois avoir enregistré les cartes utiles et savoir les retrouver rapidement.
Les meilleurs aspects de Klarna : gérez votre argent
À savoir sur Klarna : gérez votre argent
Je ne traiterais pas cette fonction comme une sauvegarde universelle de toutes les cartes ni comme une raison de jeter immédiatement son portefeuille. Une copie numérique n’aide que si le magasin accepte la présentation de la carte dans cette forme et si l’écran est accessible au moment voulu. Garder une solution de rechange pour les endroits où le téléphone est déchargé, indisponible ou mal compris par le lecteur reste une précaution raisonnable.
Un choix qui dépend des habitudes de chacun
Face aux solutions habituelles, Klarna occupe une place intermédiaire : l’application bancaire reste souvent plus naturelle pour consulter les comptes que l’on utilise déjà, tandis qu’un portefeuille numérique spécialisé peut être plus simple si l’on veut seulement ranger des cartes. Ici, l’intérêt est de rapprocher ces usages dans un même espace. Je la choisirais donc pour compléter ma routine si je veux associer cartes de fidélité et fonctions financières, pas simplement parce qu’une seule application semble toujours préférable à plusieurs.
Une personne qui partage ses courses ou ses achats avec un proche peut aussi apprécier de vérifier ses cartes avant de partir, plutôt que de les chercher au dernier moment. Mais la centralisation ne signifie pas nécessairement que chaque besoin financier sera couvert. Pour comparer des dépenses ou obtenir une vue précise de comptes, je privilégierais un outil dont l’organisation répond explicitement à cette tâche. Le bon choix dépend ici du geste à simplifier, pas du nombre de fonctions affichées.
Utilisation dans des situations réelles
Quand le contexte change
Les besoins d’accès varient selon le moment. À la maison, je peux prendre le temps de parcourir les rubriques et de comprendre les options. Dans une file d’attente, je veux plutôt atteindre une carte sans devoir examiner plusieurs écrans. Dans un lieu bruyant, les instructions audio éventuelles ne seraient pas une solution suffisante à elles seules ; dans un environnement très lumineux, les reflets peuvent gêner la lecture ; avec une seule main occupée, une navigation qui réclame plusieurs manipulations devient moins pratique. Ce sont des situations à tester dans son propre usage, pas des capacités que je peux attribuer d’office à l’application.
Vous ne souhaitez pas lire l’avis complet ?
Un scénario courant serait de faire ses courses après le travail : je veux présenter une carte de fidélité, puis vérifier une information financière sans sortir plusieurs applications. Klarna peut alors réduire les changements d’outil, à condition que je sache à l’avance où se trouvent ces éléments et que mon téléphone soit disponible. Si je découvre les menus au comptoir, l’application risque au contraire d’ajouter une étape. Mon conseil est de préparer les cartes et de répéter le parcours une fois, plutôt que de compter sur une navigation improvisée.
Pour les personnes qui ont besoin de plus de temps pour lire ou qui utilisent des réglages d’affichage adaptés, je recommande de vérifier le rendu directement sur leur appareil avant d’en faire leur outil principal. Une application peut être utile dans son principe tout en restant fatigante si les informations financières demandent trop d’efforts à déchiffrer. La même prudence vaut pour les personnes qui s’appuient sur des commandes vocales, un lecteur d’écran ou des méthodes de saisie particulières : il est préférable de tester les actions réellement nécessaires, notamment retrouver une carte et accéder aux fonctions d’argent.
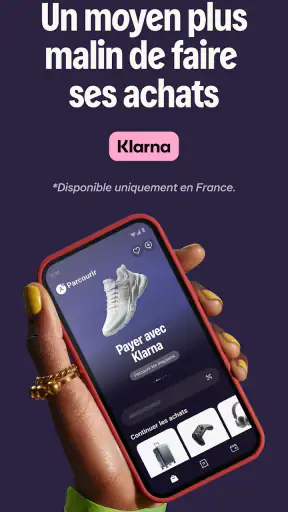
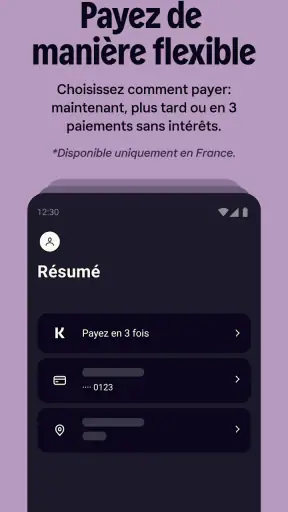
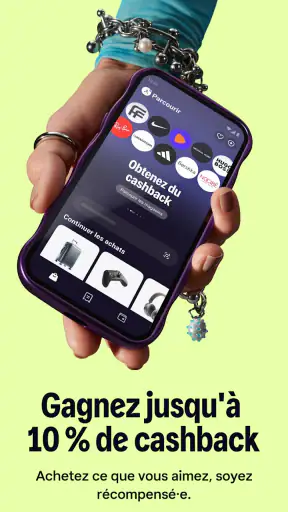
Captures d’écran
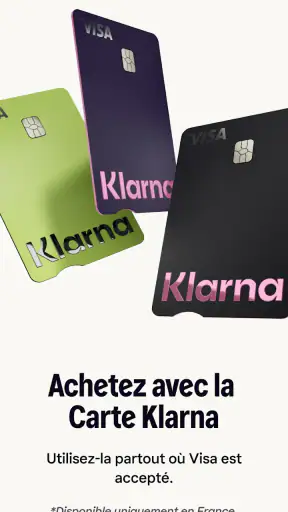
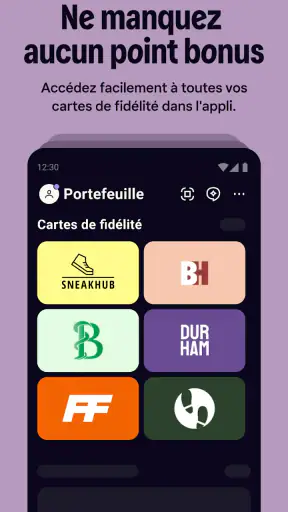
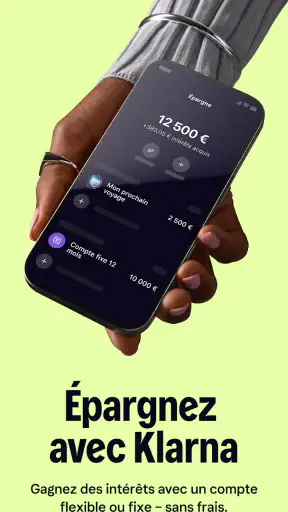
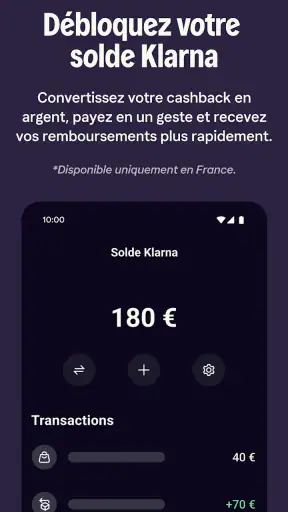
Réduire les gestes inutiles
Une astuce simple consiste à choisir un petit nombre de tâches prioritaires au lieu d’essayer d’utiliser toutes les fonctions dès le départ. Je commencerais, par exemple, par les cartes de fidélité que je présente le plus souvent et par une seule action financière que je souhaite retrouver facilement. Cette sélection évite de transformer l’application en tiroir numérique encombré. Elle aide aussi à repérer plus vite si la centralisation apporte un vrai confort ou si elle disperse l’attention.
Autre compromis utile : ne pas dépendre d’une seule application pour les situations urgentes. Pour une carte que je dois absolument pouvoir présenter, je garde une solution de secours adaptée à mes habitudes. Pour suivre mes finances avec précision, je continue d’utiliser l’outil qui affiche clairement les informations dont j’ai besoin. Klarna peut compléter ces outils sans forcément les remplacer. Cette répartition est particulièrement pertinente si je trouve les interfaces financières chargées ou si je préfère séparer les achats, les cartes de fidélité et le suivi bancaire.
Pour limiter les manipulations en déplacement, je préparerais les cartes fréquemment utilisées avant de quitter la maison et je vérifierais que je peux les distinguer sans lire chaque entrée une à une. C’est un détail qui compte quand on a peu de temps ou qu’on utilise le téléphone d’une seule main. Je ne miserais toutefois pas sur une consultation financière rapide en plein mouvement : prendre un instant pour s’arrêter et relire l’écran est plus prudent qu’essayer de gérer une opération en marchant.
Les limites à garder en tête
Le principal point de friction est la variété des usages réunis. Une personne venue uniquement pour gérer son argent peut ne pas vouloir naviguer parmi des fonctions liées aux cartes de fidélité ou à la Carte Klarna. À l’inverse, quelqu’un qui cherche seulement un rangement de cartes peut juger l’ensemble trop orienté vers les services financiers. Cette densité n’est pas un défaut pour tout le monde, mais elle signifie que l’application s’adresse davantage à ceux qui apprécient la centralisation qu’à ceux qui veulent un outil très spécialisé.
La facilité d’accès dépend également de la familiarité avec les applications financières. Si je préfère éviter de créer de nouveaux réflexes, l’application de ma banque reste souvent le choix le plus évident pour consulter les éléments que j’y utilise déjà. Klarna peut être intéressante en complément, mais je ne confondrais pas la présence de plusieurs fonctions dans une seule app avec une vue complète de toute ma situation financière. Pour prendre des décisions importantes, je vérifie toujours les informations dans le service qui fait autorité pour le compte concerné.
Enfin, la simplicité au quotidien ne dispense pas de prudence. Avant d’utiliser une fonction liée à l’argent, je prends le temps de lire les étapes affichées et de vérifier à quoi correspond l’action demandée. C’est une bonne habitude pour toute application financière, surtout lorsque plusieurs outils sont accessibles depuis le même espace. Si une personne a du mal à distinguer une opération financière d’une action de fidélité, ou souhaite minimiser le nombre d’interfaces qu’elle doit apprendre, une solution plus ciblée sera probablement moins fatigante.
À qui l’application convient le mieux
Je la conseillerais surtout à quelqu’un qui veut réunir des usages complémentaires : consulter des fonctions liées à l’argent, garder des cartes de fidélité à portée de main et s’intéresser à la Carte Klarna. Elle peut aussi rendre service aux personnes qui font souvent leurs courses avec leur téléphone et qui aiment retrouver leurs outils dans une même application. Elle est gratuite, classée PEGI 3 et appartient à la catégorie finance ; ces éléments la rendent facile à essayer, mais le vrai critère reste la pertinence de ses fonctions pour vos habitudes.
Sa popularité est notable : elle affiche une moyenne de 4,6, avec environ deux millions d’évaluations, et dépasse les 50 millions d’installations. Ces chiffres indiquent qu’elle est largement utilisée, mais ne disent pas si son organisation sera confortable pour chaque personne. Je les prends comme un signe de diffusion, pas comme une garantie d’accessibilité ou une preuve qu’elle conviendra à tous les profils.
La version actuelle est la 26.39.296, et l’application est sortie le 15 mars 2021. Elle fonctionne à partir d’Android 9. Avant l’installation, je vérifierais donc que l’appareil répond à cette exigence et que l’espace disponible permet son usage normal. Si je dois choisir entre elle et une autre solution, je me demanderais surtout si j’ai besoin d’associer cartes de fidélité et fonctions financières, ou si une application bancaire plus familière répond déjà à l’essentiel.
Mon verdict sur l’inclusion au quotidien
Klarna : gérez votre argent peut rendre certains gestes plus accessibles en réunissant plusieurs outils dans un même espace, mais cette centralisation n’est un avantage que si ses rubriques restent faciles à distinguer pour la personne qui l’utilise. Je la testerais avec les tâches concrètes qui comptent dans ma routine, dans un contexte calme puis en situation réelle, avant de lui confier un rôle essentiel. C’est la meilleure façon de vérifier si la navigation, la lecture et le nombre de manipulations me conviennent.
Mon avis est favorable pour les personnes qui apprécient de regrouper leurs cartes de fidélité et des fonctions d’argent, à condition de garder des attentes mesurées. Pour un suivi financier approfondi, une application bancaire ou un outil spécialisé peut rester plus adapté ; pour une personne qui a besoin d’interactions très simples et prévisibles, l’interface déjà connue sera souvent le meilleur point de départ. Je recommande donc Klarna comme un complément à essayer avec méthode, plutôt que comme une solution universelle. Son intérêt se juge moins à la quantité de choses qu’elle rassemble qu’au fait de pouvoir accomplir ses propres tâches sans stress ni détour.
FAQ sur Klarna : gérez votre argent
À quoi sert l’application Klarna : gérez votre argent ?
Klarna permet de consulter des options de paiement proposées par des commerçants partenaires, de suivre certains achats et de gérer les échéances associées à vos commandes. Selon le pays, l’offre et votre situation, l’application peut aussi proposer des services supplémentaires liés au paiement ou au budget. Les fonctionnalités disponibles ne sont donc pas identiques partout : vérifiez les conditions affichées dans l’application avant de choisir un service.
Klarna est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de l’application est généralement gratuit, mais cela ne signifie pas que tous les services sont sans frais. Les coûts éventuels dépendent du mode de paiement, du délai choisi, du pays et des conditions présentées au moment de l’achat. Un retard de paiement peut aussi entraîner des conséquences prévues par votre contrat. Lisez attentivement les frais, les échéances et les modalités de remboursement avant de confirmer une opération.
Peut-on utiliser Klarna pour payer en plusieurs fois ?
Klarna propose, chez certains commerçants et dans les pays où le service est disponible, des options permettant de différer un paiement ou de le répartir en plusieurs échéances. Ces options ne sont pas garanties pour chaque achat : leur disponibilité peut dépendre du commerçant, du montant, des vérifications effectuées et de votre admissibilité. Avant de valider, consultez le calendrier des paiements et assurez-vous de pouvoir respecter chaque échéance.
Klarna est-elle sûre pour gérer ses achats et ses paiements ?
L’application donne accès à des informations sur vos achats et à des fonctions de gestion de compte, mais elle ne supprime pas les risques liés aux paiements en ligne. Utilisez un mot de passe robuste, protégez votre téléphone et ne communiquez jamais vos codes de vérification. Vérifiez aussi que les coordonnées du commerçant et les détails de la commande sont corrects. En cas d’activité suspecte ou de paiement inconnu, contactez rapidement l’assistance par les canaux officiels.
Que faut-il vérifier avant de télécharger Klarna ?
Avant le téléchargement, vérifiez que l’application est proposée par l’éditeur officiel dans l’App Store ou Google Play et qu’elle est disponible dans votre pays. Consultez les autorisations demandées, les avis récents et les informations de confidentialité, puis assurez-vous que votre appareil répond aux exigences indiquées sur la boutique. Enfin, gardez à l’esprit que l’accès aux services peut nécessiter la création d’un compte et que certaines fonctions varient selon votre région.